

Contents
- 1. Kiểm tra pháp lý của dự án trước khi mua lại căn hộ Lumi Hà Nội
- 2. Kinh nghiệm và các bước cụ thể khi tiến hành kiểm tra
- 3. Các điều khoản hợp đồng ràng buộc nên có khi ký chuyển nhượng
- 4. Kịch bản thương lượng giá và rủi ro khi chưa có sổ
- 5. Khi nào nên dừng giao dịch mua lại căn hộ Lumi Hà Nội ngay lập tức?
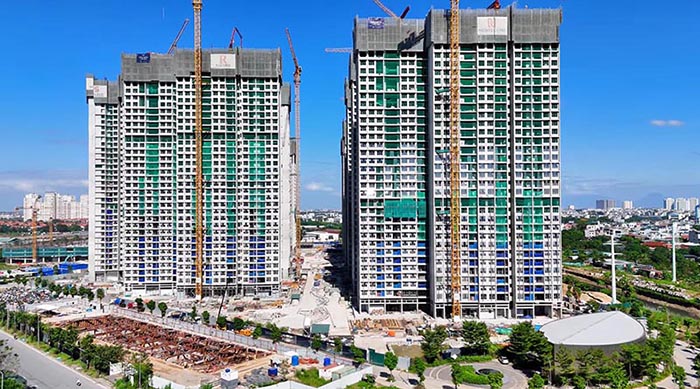
Trong bối cảnh toàn bộ giỏ hàng sơ cấp từ chủ đầu tư đã “cháy sạch” chỉ sau thời gian ngắn mở bán, làn sóng mua lại căn hộ Lumi Hà Nội trên thị trường thứ cấp trở thành lựa chọn hấp dẫn với nhiều nhà đầu tư và khách hàng ở thực. Tuy nhiên, khác với các dự án đã hoàn thiện pháp lý, Lumi Hà Nội hiện vẫn đang trong giai đoạn thi công và chưa được cấp sổ hồng, đồng nghĩa việc sang tên chuyển nhượng chỉ có thể thực hiện trên Hợp đồng mua bán (HĐMB). Điều này khiến việc mua lại trở thành một thương vụ đòi hỏi sự thận trọng và hiểu biết pháp lý sâu sắc để tránh rủi ro tiềm ẩn, an tâm sở hữu căn hộ với tiềm năng sinh lời bền vững.
1. Kiểm tra pháp lý của dự án trước khi mua lại căn hộ Lumi Hà Nội
Đây là bước quan trọng đầu tiên để đảm bảo giao dịch an toàn, đặc biệt khi dự án vẫn đang trong quá trình xây dựng và chưa được cấp sổ hồng:
- Xác minh tính pháp lý: Lumi Hà Nội đã được cấp giấy phép xây dựng, giấy phép mở bán và hoàn thành nghĩa vụ tài chính với Nhà nước. Đây là cơ sở đảm bảo dự án đủ điều kiện huy động vốn hợp pháp.
- Hình thức sở hữu: Dự án được giới thiệu là sở hữu lâu dài, tuy nhiên người mua cần kiểm tra lại thông tin này trong hồ sơ công bố chính thức của CĐT và HĐMB gốc.
- Kiểm tra tiến độ thi công: So sánh tiến độ thực tế trên công trường với tiến độ cam kết trong hồ sơ pháp lý và thông báo từ CapitaLand để tránh rủi ro chậm bàn giao hoặc thay đổi thiết kế.
- Xác minh chủ sở hữu hợp đồng hiện tại: Kiểm tra rõ người đứng tên HĐMB là cá nhân hay doanh nghiệp, có phát sinh chuyển nhượng nội bộ hay cấn trừ vốn không. Điều này giúp người mua tránh tranh chấp về quyền sở hữu sau khi giao dịch.
2. Kinh nghiệm và các bước cụ thể khi tiến hành kiểm tra
Đây là nền tảng giúp bên nhận chuyển nhượng hạn chế rủi ro và đảm bảo giao dịch mua lại căn hộ lumi Hà Nội một cách hợp pháp, minh bạch
- Yêu cầu người bán cung cấp bộ hồ sơ gốc: Bao gồm HĐMB gốc với CapitaLand, biên lai thanh toán, giấy xác nhận đặt cọc và văn bản chứng minh căn hộ không tranh chấp
- Kiểm tra tại cơ quan nhà nước: Đến văn phòng Đăng ký quyền sử dụng đất (quận Nam Từ Liêm) để tra “tình trạng thế chấp/tranh chấp” hoặc Sở Xây dựng Hà Nội để hỏi về văn bản chứng nhận “đủ điều kiện bán” (nếu có)
- Yêu cầu bằng văn bản xác nhận tiến độ: Hãy yêu cầu bên chuyển nhượng đưa ra văn bản chính thức từ CapitaLand hoặc tài liệu thi công, nhật ký công trường để đảm bảo thông tin có căn cứ.
- Kiểm tra dòng tiền của người bán: xác minh họ đã thanh toán đến đợt nào với CĐT; nếu họ chỉ có “phiếu đặt chỗ” hoặc “hợp đồng uỷ quyền bán”, cần đặc biệt thận trọng vì rủi ro pháp lý rất cao.
- Kiểm tra điều kiện vay ngân hàng: Tìm hiểu ngân hàng có chấp nhận cho vay mua căn hộ đang xây hay không, và điều kiện thế chấp cụ thể ra sao để chủ động kế hoạch tài chính.
- Đối soát thông tin môi giới: Yêu cầu hợp đồng môi giới rõ ràng, xác định người nhận tiền và mức phí để tránh mua qua nhiều khâu trung gian không minh bạch.
3. Các điều khoản hợp đồng ràng buộc nên có khi ký chuyển nhượng
Bên cạnh việc kiểm tra pháp lý thì khi làm HĐ chuyển nhượng để mua lại căn hộ Lumi Hà Nội cần có các điều khoản ràng buộc như:
- Hợp đồng đặt cọc có điều kiện: Cần ghi rõ điều kiện để hợp đồng có hiệu lực, ví dụ “chỉ có hiệu lực khi căn hộ được cấp sổ hồng”. Nếu điều kiện không đạt, bên bán phải hoàn trả toàn bộ tiền cọc, kèm lãi hoặc phạt vi phạm theo Điều 328 BLDS.
- Thanh toán qua tài khoản ký quỹ: Tiền cọc hoặc một phần thanh toán nên được gửi vào tài khoản ký quỹ của ngân hàng hoặc bên thứ ba, chỉ giải ngân khi đủ điều kiện pháp lý.
- Cam kết chuyển nhượng: Người bán phải cam kết rằng họ có quyền chuyển nhượng. Nếu cam kết sai thì phải bồi thường. Các điều này là chế tài dân sự cơ bản, cần ghi rõ trách nhiệm và biện pháp khắc phục trong hợp đồng.
- Điều khoản phạt và chấm dứt hợp đồng: Cần quy định rõ thời hạn chốt giao dịch, mức phạt khi CĐT không giao sổ hoặc không bàn giao đúng tiến độ, tránh trường hợp kéo dài gây thiệt hại cho bên mua.
- Quyền khởi kiện và giải quyết tranh chấp: Ghi rõ cơ chế xử lý tranh chấp, ưu tiên lựa chọn hình thức khởi kiện hoặc hòa giải tại tòa án có thẩm quyền để đảm bảo quyền lợi pháp lý.
- Yêu cầu công bố và xác minh văn bản: Khi dự án chưa có sổ, cần sao y: giấy phép xây dựng, văn bản thông báo “nhà ở hình thành trong tương lai đủ điều kiện được bán”, xác nhận tiến độ, biên lai thanh toán, v.v. Không có những văn bản này, hợp đồng nên được ký kết.
4. Kịch bản thương lượng giá và rủi ro khi chưa có sổ
Việc chuyển nhượng chỉ có thể thực hiện thông qua HĐMB gốc nên tiềm ẩn nhiều rủi ro pháp lý và tài chính
- Rủi ro pháp lý: Nếu người bán chưa thanh toán đủ hoặc hợp đồng bị ràng buộc thế chấp, giao dịch có thể vô hiệu.
- Rủi ro tiến độ: Bất kỳ thay đổi nào trong tiến độ hoặc thiết kế đều có thể ảnh hưởng đến thời điểm bàn giao và quyền lợi của người mua lại.
- Rủi ro tài chính: Nếu dự án chậm bàn giao, người mua phải chịu chi phí cơ hội, thậm chí khó thu hồi vốn ngắn hạn. Ngoài ra, trường hợp chủ đầu tư điều chỉnh tiến độ hoặc điều khoản thanh toán có thể làm phát sinh thêm chi phí.
- Rủi ro về thanh khoản và giá: Vì dự án chưa có sổ, việc sang nhượng lại sau này gặp khó khăn. Giá trị căn hộ có thể biến động tùy theo tiến độ, pháp lý và tâm lý thị trường.
Do đó, chiến lược thương lượng an toàn, dựa trên rủi ro thực tế và thiết lập ràng buộc pháp lý vững chắc là cách để bảo toàn quyền lợi lâu dài nhất:
- Nếu người bán yêu cầu giá cao: Đề xuất giảm ít nhất 3 – 5% so với giá thị trường để bù cho rủi ro pháp lý (chưa có sổ, chưa thể sang tên).
- Đặt cọc thấp, chia thành nhiều đợt giải ngân: Chỉ nên đặt cọc 5–10% giá trị căn hộ (tương đương 200–500 triệu đồng) ở giai đoạn đầu, và thanh toán phần còn lại theo tiến độ pháp lý
- Cam kết hoàn tiền + lãi: Yêu cầu bên bán ký văn bản cam kết hoàn trả 100% tiền đã thanh toán, cộng lãi phạt 8–10%/năm nếu không thể thực hiện chuyển nhượng hợp pháp trong vòng 6–12 tháng kể từ ngày ký hợp đồng đặt cọc.
- Ưu tiên phương án mua lại trực tiếp từ CĐT: Nếu CapitaLand công bố đủ điều kiện bán chuyển nhượng (thường giai đoạn bàn giao phần thân), nên chờ giao dịch trực tiếp với chủ đầu tư hoặc bên mua được ủy quyền chính thức.
5. Khi nào nên dừng giao dịch mua lại căn hộ Lumi Hà Nội ngay lập tức?
Nếu gặp một trong các dấu hiệu sau, bên nhận chuyển nhượng nên ngừng giao dịch ngay lập tức để bảo toàn quyền lợi của mình.
- Không có hợp đồng mua bán gốc hoặc biên lai thanh toán: Nếu người bán không cung cấp được, có thể căn hộ chưa thuộc quyền của họ.
- Có hợp đồng gốc nhưng chưa có xác nhận từ CĐT: Một số trường hợp bên bán chưa được CĐT chấp thuận chuyển nhượng, do đó, giao dịch này không có giá trị pháp lý.
- Căn hộ đang bị thế chấp hoặc có tranh chấp: Bên mua cần kiểm tra thông tin tại Văn phòng Đăng ký đất đai để tránh mua phải tài sản đang bị ràng buộc.
- Người bán ép trả toàn bộ tiền ngay: Đây là dấu hiệu cảnh báo lừa đảo. Hãy yêu cầu thanh toán qua tài khoản đảm bảo hoặc chia theo giai đoạn có điều kiện pháp lý rõ ràng.
- Giá bán thấp bất thường (chênh lệch >15 – 20% so với mặt bằng thị trường): Có thể là căn chưa đủ điều kiện chuyển nhượng hoặc dính ràng buộc nội bộ.
- Người bán không có giấy ủy quyền hợp pháp: Nếu giao dịch thay mặt người khác, phải có công chứng và xác nhận của CĐT; giấy viết tay không có giá trị.
- Thông tin căn hộ không trùng khớp (diện tích, tầng, mã căn): Sai lệch nhỏ có thể là dấu hiệu của hợp đồng giả mạo hoặc chỉnh sửa.
Mua lại căn hộ Lumi Hà Nội thời điểm này là cơ hội hấp dẫn để sở hữu một tài sản có vị trí đắt giá, tiềm năng tăng giá mạnh khi dự án hoàn thiện. Tuy nhiên, chính vì dự án vẫn đang trong quá trình xây dựng và chưa có sổ hồng, mỗi quyết định giao dịch đều đòi hỏi người mua phải am hiểu pháp lý, kiểm chứng thông tin kỹ lưỡng và ràng buộc chặt chẽ trong hợp đồng. Hãy đặt sự an toàn và minh bạch lên hàng đầu, lựa chọn đối tác uy tín, tham khảo ý kiến chuyên gia pháp lý khi cần. Một thương vụ thành công không chỉ nằm ở mức giá tốt, mà ở chỗ bạn kiểm soát được mọi rủi ro và nắm chắc quyền sở hữu hợp pháp

